

Photo by Dibakar Roy on Pexels
Hypothekenablehnungen und Überschwemmungen: Risiken für Wohnimmobilien in Thailand 2026
Dieser Inhalt wurde mit Unterstützung künstlicher Intelligenz erstellt und von einer Person geprüft. Redaktionelle Verantwortung: Aster Of Asia Co., Ltd..
Verantwortlich für den Inhalt: Leonid Ustinov, Aster Of Asia Co., Ltd.
Redaktion von Aster of Asia
Ende November 2025 stieg das Wasser in Hat Yai bis in die zweiten Stockwerke. Menschen, die zehn Jahre lang die Hypothek für ein Reihenhaus bedient hatten, verloren innerhalb eines Tages das Erdgeschoss, das Auto und die Möbel. Die Bank berechnete währenddessen weiter Zinsen. Dieses Bild erklärt zwei Faktoren, die die Nachfrage nach thailändischem Wohneigentum derzeit bestimmen: die Zahlungsfähigkeit der Käufer und die physische Verwundbarkeit der Objekte.
Für internationale Investoren ist die Schlussfolgerung nicht offensichtlich. Wer in bar oder per Ratenzahlung des Bauträgers kauft, ist von der thailändischen Hypothek persönlich nicht betroffen. Sie betrifft aber die Frage, an wen Sie in fünf Jahren auf dem Zweitmarkt verkaufen. Kann die thailändische Mittelschicht keinen Kredit bekommen, hängt Ihr Ausstieg im Segment bis 7 Mio. THB von einem sehr schmalen Kreis zahlungskräftiger Käufer ab.
Kurzantwort
- Ablehnungsquote bei Hypothekenanträgen: Im Massensegment (Wohnraum bis etwa 3 Mio. THB) schätzt der Markt sie 2024-2025 auf 50-70%. Laut Apartwell werden im unteren Preissegment bis zu 70% der Anträge abgelehnt, im Marktdurchschnitt 40-45%. Das ist die Hauptbremse der Nachfrage, nicht der Zinssatz.
- Haushaltsverschuldung: Sie liegt in Thailand bei rund 87-88% des BIP (Bank of Thailand, 2025). Bei dieser Belastung kürzen Banken die Genehmigungen selbst bei sinkenden Zinsen.
- Leitzins: Die Bank of Thailand senkte ihn 2025 zweimal auf 1,50%. Auf die Zahl der Eigentumsübertragungen hatte das kaum Einfluss.
- Ermäßigte Gebühren von 0,01% (statt 2% für die Übertragung und 1% für die Hypothekeneintragung) gelten für Objekte bis 7 Mio. THB und sind bis zum 30. Juni 2026 verlängert.
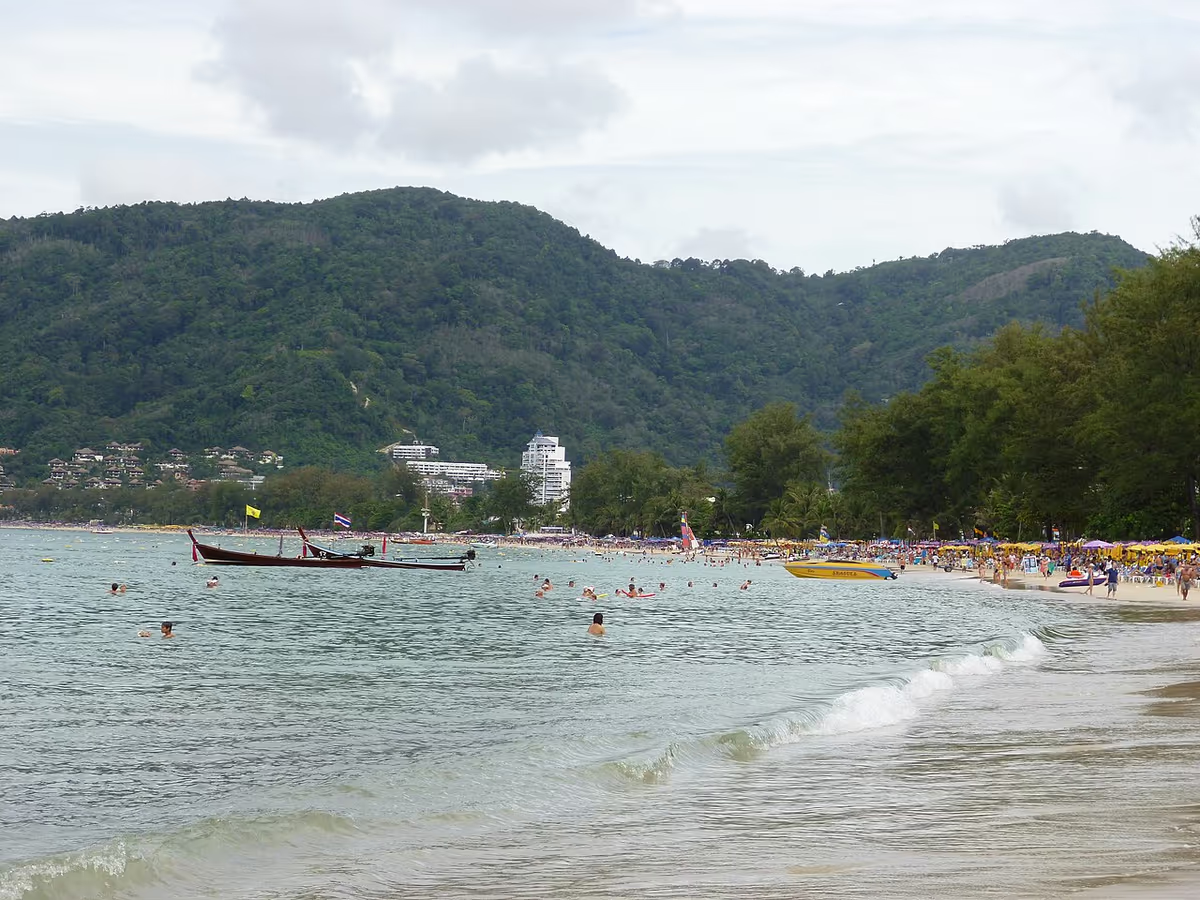
- Klimarisiko ist objektbezogen: Der Unterschied zwischen einer Straße in Patong und der Nachbarstraße 15 Meter höher am Hang zählt mehr als die Provinzstatistik.
Wichtige Fakten
- Die Flut von 2011 verursachte in Thailand Schäden von rund 1,4 Bio. THB (Schätzung der Weltbank). Sie prägt bis heute die Versicherungsbedingungen: Die Limits für Überschwemmungsrisiken in Policen sind strenger als für Feuer.
- Die südlichen Provinzen, darunter Songkhla und Hat Yai, erlebten im November-Dezember 2025 eine Überschwemmung, die lokale Behörden als die schwerste seit Jahrzehnten bezeichneten.
- Phuket wird nicht durch Flüsse, sondern durch Starkregen überflutet: Im August 2024 blockierten Erdrutsche und Wassermassen im Raum Patong und Karon Straßen und beschädigten Erdgeschosse. Die Entwässerung der Insel wurde für ein anderes Bauvolumen ausgelegt.
- Bangkok sinkt stellenweise um etwa 1-2 cm pro Jahr, während der Meeresspiegel im Golf von Thailand steigt. Diese Kombination belastet Projekte in den tiefliegenden östlichen Stadtteilen.
- Ausländer erhalten bei thailändischen Banken selten Kredite. Für Nichtansässige bieten laut aiproperty-phuket.com vor allem zwei Offshore-Banken Finanzierungen an: UOB Singapore (Freehold-Kondominium in der 49%-Ausländerquote, LTV 50-70%, Zinssatz 5,5-7,5% pro Jahr, Laufzeit bis 25 Jahre, Mindestbetrag rund 3 Mio. THB) sowie ICBC (Thailand) bei ausgewählten Projekten.
- Die Ausländerquote im Kondominium bleibt bei 49% der Gebäudefläche. Einheiten in der thailändischen Quote sind günstiger, lassen sich aber nur an Thailänder verkaufen und hängen damit direkt von der Hypothekenverfügbarkeit ab.
- Die Bank of Thailand hat die gelockerten LTV-Regeln bis zum 30. Juni 2027 verlängert (für Verträge vom 1. Juli 2026 bis 30. Juni 2027). Das erleichtert grundsätzlich den Zugang zu Hypotheken, ändert aber nichts an der strengen Bonitätsprüfung der Geschäftsbanken.
Warum Bankablehnungen stärker wirken als der Zinssatz
Eine Zinssenkung hilft denen, die bereits einen Kredit haben. Ein neuer Käufer braucht keine günstigen Zinsen, sondern eine Genehmigung. Diese scheitert am Verhältnis von Schulden zu Einkommen, an einer Kreditgeschichte mit Zahlungsverzug bei Autokrediten und an informellem Einkommen, das die Bank nicht sieht.
Wir finden Objekte für Ihr Budget
Wählen Sie eine Spanne - wir senden innerhalb von 24 Stunden eine Auswahl mit Preisen, Grundrissen und Zahlungsplänen.
Der thailändische Massenmarkt lebte zuletzt von Käufern mit einem Monatseinkommen von 25.000-45.000 THB. Genau diese Gruppe nahm 2021-2022 viele Autokredite auf, und genau sie traf die Welle der Zahlungsausfälle. Die Banken reagierten mit schärferem Scoring. Die Folge: Bauträger im Massensegment erhalten Anzahlungen und verlieren dann 30-50% der Abschlüsse bei der Eigentumsübertragung, weil der Käufer die Bank nicht passiert.
Für Investoren ergibt sich ein praktischer Indikator: die Stornoquote des Bauträgers. Fragen Sie direkt danach, bevor Sie in der Bauphase in ein auf thailändische Käufer ausgerichtetes Projekt investieren. Eine hohe Stornoquote bedeutet, dass ein Teil des Angebots mit Preisabschlag auf den Markt zurückkehrt.
Was nicht funktioniert hat: Gebührenanreize
Die Senkung der Gebühren auf 0,01% wurde als Wendepunkt des Marktes präsentiert. Eine Wende blieb aus. Die Ersparnis bei einem Objekt für 5 Mio. THB beträgt etwa 150.000 THB. Das ist angenehm, verwandelt aber keine Bankablehnung in eine Genehmigung. Auch die Lockerung der LTV-Anforderungen durch die Bank of Thailand 2025 hob die Volumina nicht: Die Aufsicht hob die Beschränkung für zweite und dritte Hypotheken auf, der erste Filter blieb jedoch bei den Geschäftsbanken, und diese lockerten ihn nicht.
Das ist eine wichtige Lehre für alle, die auf die Erholung des Marktes durch das nächste Maßnahmenpaket warten. Solange die Haushaltsverschuldung nicht deutlich unter 85% des BIP fällt, wirken fiskalische Nachlässe eher kosmetisch.
So prüfen Sie ein konkretes Objekt auf Hochwasserrisiko
Die Provinzstatistik ist wenig hilfreich. Vier Prüfungen lassen sich an einem Tag durchführen.
- Höhe über dem Meeresspiegel und Gefälle. Höhenkarten sind kostenlos verfügbar. Ein Unterschied von 10-15 Metern zwischen benachbarten Straßen in Kamala oder Rawai entscheidet alles.
- Lage des Erdgeschosses relativ zur Fahrbahn. Führt die Einfahrt zur Tiefgarage abwärts, wird sie bei Starkregen zum Wasserbecken.
- Zustand der Entwässerungskanäle im Umkreis von 300 Metern. Ein verstopfter, zugewachsener Betonkanal ist eine direkte Prognose für den September.
- Gespräche mit Nachbarn, die seit mehr als drei Jahren dort wohnen. Der Bauträger erzählt nichts über Wasser, der Wachmann des Nachbarkondominiums erzählt es Ihnen in fünf Minuten.
Besichtigen Sie Objekte in der Regenzeit, nicht im Januar bei blauem Himmel. Auch die Versicherung deckt nicht alles ab: Eine Standardpolice für ein Kondominium hat oft ein separates, deutlich niedrigeres Limit für Überschwemmung, und Ausstattung und Hausrat müssen gesondert versichert werden. Prüfen Sie die Formulierung vor der Unterschrift, nicht danach.
Empfehlung
Ich würde derzeit Projekte meiden, deren Wirtschaftlichkeit vom thailändischen Hypothekenkäufer abhängt: Massenkondominiums und Reihenhäuser in den Vororten von Bangkok, Chonburi und Hat Yai im Preisbereich von 2-5 Mio. THB. Der Ausstieg nach fünf Jahren hängt dort davon ab, ob sich die Kreditvergabe erholt, und das kann niemand seriös prognostizieren.
Eine tragfähige Alternative sind Segmente, in denen Käufer bar zahlen und nicht von thailändischen Banken abhängen: Phuket und Samui ab 7 Mio. THB, Resortprojekte mit realer Auslastung oberhalb der Entwässerungsprobleme. Die Rendite liegt dort unter den beworbenen 8-10%. Ein ehrlicher Richtwert für fertige Objekte mit Historie sind 5-7% netto pro Jahr bei professioneller Verwaltung, dafür ist die Liquidität beim Ausstieg höher.
Wer für den Eigengebrauch kauft, kann diese Rechnung ignorieren. Dann zählen nur Grundstückshöhe, Entwässerung und die persönliche Beziehung zum Ort.
Offen bleibt, wie schnell der Versicherungsmarkt die südlichen Provinzen nach Hat Yai neu bewertet. Steigen die Prämien dort um ein Vielfaches, trifft das die Haltekosten stärker als jede Bankablehnung.
FAQ
Kann ein Ausländer in Thailand eine Hypothek aufnehmen?
Formal ja, praktisch selten. Thailändische Banken vergeben an Nichtansässige kaum reguläre Kredite. Möglich sind Offshore-Angebote wie UOB Singapore (LTV 50-70%, 5,5-7,5% pro Jahr, Laufzeit bis 25 Jahre) oder ICBC (Thailand) bei ausgewählten Projekten. Häufiger wird die Ratenzahlung des Bauträgers für die Bauphase genutzt.
Gibt es in Thailand ein Treuhandkonto zum Schutz des Käufergeldes?
Nein. Für ausländische Immobilienkäufer funktioniert ein solcher Mechanismus in der gewohnten Form nicht. Der Schutz ergibt sich aus der Zahlungsstruktur im Vertrag, an Bauphasen gekoppelten Raten und einer juristischen Prüfung des Bauträgers.
Wie stark senken die ermäßigten Gebühren von 0,01% die Kosten?
Bei einem Objektpreis von 5 Mio. THB beträgt die Ersparnis bei der Eigentumsübertragung etwa 100.000-150.000 THB, je nach Kostenverteilung zwischen den Parteien. Die Maßnahme gilt für Objekte bis 7 Mio. THB und ist bis zum 30. Juni 2026 verlängert.
Fallen die Immobilienpreise wegen Überschwemmungen?
Lokal ja, und schnell. Nach einer großen Überflutung werden Objekte in betroffenen Vierteln mit Abschlag gehandelt, die Erholung dauert Jahre. In Gebieten ohne Überschwemmungshistorie gibt es kaum Effekte. Der Markt unterscheidet Straßen, nicht Städte.
Welche Gebiete Phukets sind am häufigsten betroffen?
Probleme wiederholen sich in tiefliegenden Teilen von Patong, entlang der Entwässerungskanäle in Karon und Chalong sowie in Rawai-Abschnitten nahe Wasserabläufen. Höhergelegene Lagen in Kamala, Layan und Bang Tao sind deutlich weniger betroffen.
Lohnt sich der Kauf in der thailändischen Quote, um zu sparen?
Der Preis liegt 10-20% niedriger, aber beim Ausstieg kommt nur ein thailändischer Käufer infrage, der von einer Bankgenehmigung abhängt. Bei der aktuellen Ablehnungsquote ist das eine bewusste Wette auf schlechtere Liquidität.
Beeinflusst die Haushaltsverschuldung den Mietmarkt?
Ja, indirekt und zugunsten des Vermieters. Je weniger Menschen die Bankprüfung bestehen, desto länger bleiben sie Mieter. Für Eigentümer stützt das die Auslastung der Langzeitvermietung in städtischen Lagen.
Wie wird das Überschwemmungsrisiko in einem thailändischen Kondominium versichert?
Über eine Hausratpolice mit separatem Limit für Hochwasser, das fast immer unter der Hauptversicherungssumme liegt. Die Gebäudeversicherung der Kondominiumgesellschaft deckt Konstruktion und Gemeinschaftsflächen, nicht aber Ihre Ausstattung und Möbel.
Source: Apartwell
Bereit, in Thailand zu investieren? Unsere Experten helfen Ihnen, die perfekte Immobilie zu finden.
Welche Zahlungskonditionen passen zu Ihnen?
Wir finden Objekte mit Ratenzahlung und flexiblen Konditionen.
Was ist Ihr Ziel?