

Photo by Dibakar Roy on Pexels
Refus de prêts immobiliers et inondations : les risques du logement en Thaïlande en 2026
Ce document a été préparé à l'aide de l'intelligence artificielle et vérifié par une personne. Responsabilité éditoriale : Aster Of Asia Co., Ltd..
Responsable du contenu : Leonid Ustinov, Aster Of Asia Co., Ltd.
Équipe éditoriale de Aster of Asia
Fin novembre 2025, l'eau est montée jusqu'aux étages supérieurs à Hat Yai. Des familles qui remboursaient depuis dix ans le crédit d'une maison de ville ont perdu en moins de 24 heures leur rez-de-chaussée, leur voiture et leur mobilier, tandis que la banque continuait de facturer les intérêts. Cette scène résume les deux facteurs qui pèsent aujourd'hui sur la demande immobilière thaïlandaise : la solvabilité de l'acheteur et la vulnérabilité physique du bien.
Pour un investisseur étranger, le lien n'est pas évident. Vous achetez probablement comptant ou via un échéancier promoteur, et le crédit thaïlandais ne vous concerne pas directement. Il concerne en revanche ceux à qui vous revendrez dans cinq ans. Si la classe moyenne thaïlandaise n'obtient pas de financement, votre sortie sur le segment inférieur à 7 M THB repose sur un cercle très étroit d'acheteurs disposant de liquidités.
Reponse rapide
- Taux de refus des demandes de prêt : sur le segment grand public (logements jusqu'à environ 3 M THB), le marché l'estime entre 50 et 70 % en 2024-2025. Selon Apartwell, jusqu'à 70 % des dossiers sont rejetés sur le bas de gamme et 40-45 % en moyenne sur l'ensemble du marché. C'est le principal frein à la demande, davantage que les taux.
- Endettement des ménages : environ 87-88 % du PIB (Banque de Thaïlande, 2025). À ce niveau, les banques restreignent les approbations même quand les taux baissent.
- Taux directeur : abaissé à deux reprises en 2025 jusqu'à 1,50 %, avec un effet quasi nul sur le volume des transferts de propriété.
- Droits réduits à 0,01 % (au lieu de 2 % pour le transfert et 1 % pour l'hypothèque) : pour les biens jusqu'à 7 M THB, prolongés jusqu'au 30 juin 2026.
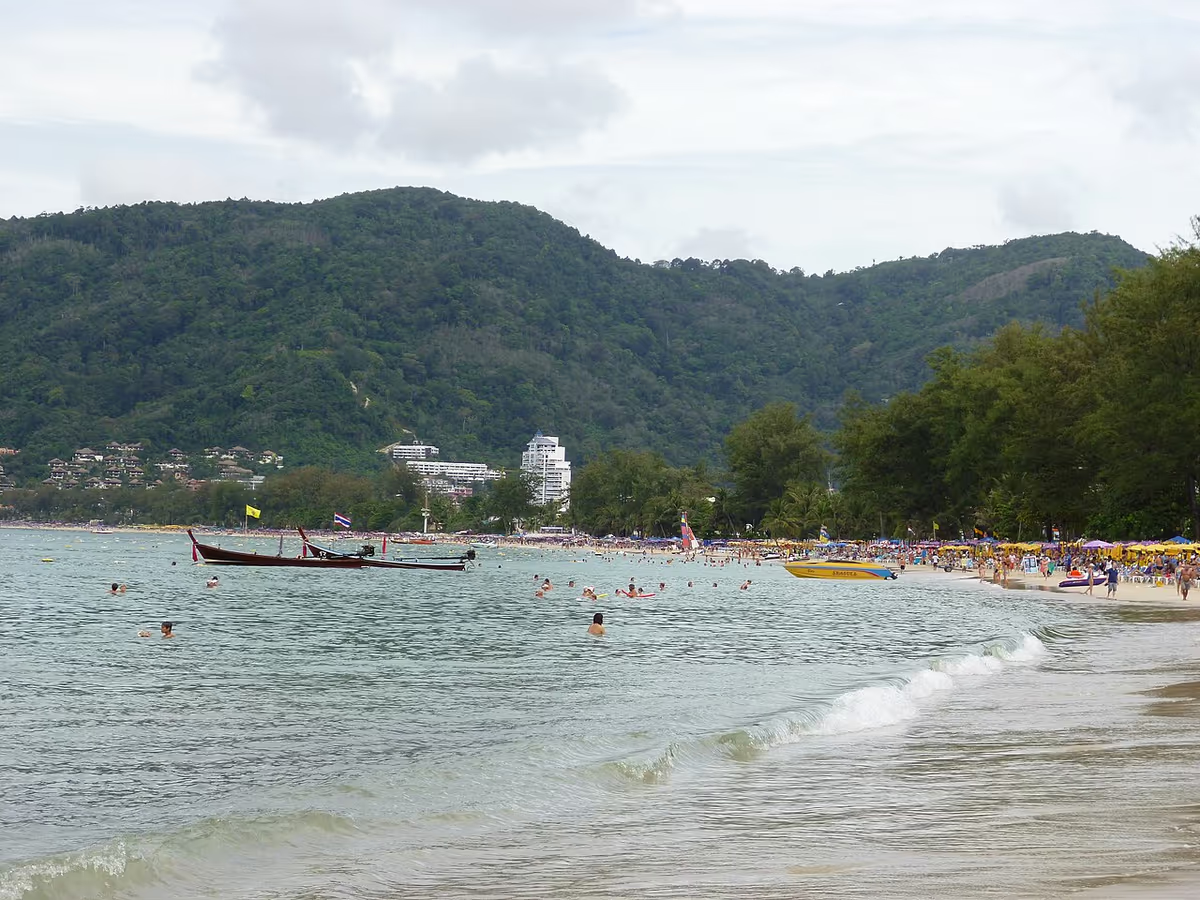
- Risque climatique à l'échelle de la rue : une rue située 15 mètres plus haut sur la pente à Patong compte plus que les statistiques provinciales.
Faits cles
- Les inondations de 2011 ont coûté environ 1,4 trillion THB de dégâts (estimation de la Banque mondiale) et expliquent encore des plafonds d'indemnisation inondation plus stricts que pour l'incendie dans les polices d'assurance.
- Les provinces du Sud, dont Songkhla et Hat Yai, ont connu en novembre-décembre 2025 des inondations jugées par les autorités locales comme les plus fortes depuis des décennies.
- À Phuket, le risque vient des pluies torrentielles : en août 2024, glissements de terrain et ruissellement ont coupé des routes et endommagé des rez-de-chaussée autour de Patong et Karon.
- Bangkok s'affaisse d'environ 1-2 cm par an par endroits, alors que le niveau du golfe de Thaïlande monte, ce qui pénalise les projets des quartiers bas de l'est de la ville.
- Pour un étranger, le crédit hypothécaire reste rare : LTV de 50-70 %, durée de 10-20 ans, taux d'environ 6-8 %. UOB Singapore propose 5,5-7,5 % sur 25 ans maximum (emprunteur de 65 ans maximum à l'échéance, montant minimum d'environ 3 M THB).
- Le quota étranger en copropriété reste de 49 % de la surface du bâtiment. Les unités du quota thaïlandais coûtent 10-20 % moins cher mais ne se revendent qu'à des Thaïlandais, donc dépendent de l'accès au crédit.
- La Banque de Thaïlande a prolongé l'assouplissement du LTV jusqu'au 30 juin 2027 pour les contrats signés entre le 1er juillet 2026 et le 30 juin 2027.
Pourquoi les refus bancaires pèsent plus que les taux
Une baisse de taux aide ceux qui ont déjà un prêt. Le nouvel acheteur a besoin d'une approbation, qui dépend du ratio dette/revenu, de l'historique de crédit (retards sur un prêt auto, par exemple) et de revenus informels invisibles pour la banque.
Nous trouverons un bien pour votre budget
Choisissez une fourchette : nous enverrons une sélection avec prix, plans et échéanciers sous 24 heures.
Le marché de masse thaïlandais a vécu ces dernières années grâce à des acheteurs gagnant 25 000 à 45 000 THB par mois. C'est ce groupe qui s'est endetté pour des voitures en 2021-2022 et qui a subi la vague d'impayés. Les banques ont durci leur scoring : les promoteurs encaissent des acomptes puis perdent 30 à 50 % des ventes au moment du transfert, faute d'accord bancaire.
Pour l'investisseur, l'indicateur pratique est le taux d'annulation chez le promoteur. Demandez-le directement avant d'acheter sur plan dans un projet visant la clientèle thaïlandaise : un taux élevé signifie qu'une partie de l'offre reviendra sur le marché avec une décote.
Ce qui n'a pas fonctionné : les incitations fiscales
La baisse des droits à 0,01 % a été présentée comme un retournement. Il n'a pas eu lieu : sur un bien à 5 M THB, l'économie est d'environ 150 000 THB, agréable mais insuffisante pour transformer un refus bancaire en accord. L'assouplissement du LTV en 2025 n'a pas relancé les volumes non plus, car le filtre initial reste entre les mains des banques commerciales. Tant que l'endettement des ménages ne passera pas nettement sous 85 % du PIB, les remises fiscales resteront cosmétiques.
Comment vérifier le risque d'inondation d'un bien
Les statistiques provinciales sont inutiles. Quatre vérifications se font en une journée :
- Altitude et pente : les cartes d'élévation sont gratuites. Un écart de 10-15 mètres entre deux rues voisines à Kamala ou Rawai change tout.
- Niveau du rez-de-chaussée par rapport à la chaussée : si l'entrée du parking descend, il devient un réservoir en cas d'averse.
- État des canaux de drainage dans un rayon de 300 mètres : un canal obstrué par la végétation annonce les problèmes de septembre.
- Témoignage de voisins installés depuis plus de trois ans : le promoteur ne parlera pas de l'eau, le gardien de la résidence voisine le fera en cinq minutes.
Visitez pendant la saison des pluies plutôt qu'en janvier sous un ciel bleu. Attention à l'assurance : une police de copropriété standard prévoit souvent une limite inondation nettement plus basse, et les aménagements intérieurs et le mobilier s'assurent à part. Vérifiez la formulation avant de signer.
Notre point de vue
Il est prudent d'éviter les projets dont l'équation repose sur l'acheteur thaïlandais dépendant du crédit : copropriétés et maisons de ville de masse en périphérie de Bangkok, à Chonburi ou à Hat Yai, dans la fourchette de 2 à 5 M THB. La sortie dans cinq ans dépendra d'une reprise du crédit que personne ne peut prédire honnêtement.
L'alternative consiste à viser les segments où l'acheteur paie comptant : Phuket et Samui à partir de 7 M THB, projets balnéaires à l'occupation réelle, situés au-dessus des zones de drainage problématiques. Le rendement net réaliste des biens livrés avec historique se situe à 5-7 % par an avec société de gestion, bien en dessous des 8-10 % promis, mais la liquidité à la sortie est meilleure. Si vous achetez pour y vivre, seuls comptent l'altitude du terrain, le drainage et votre attachement au lieu.
FAQ
Un étranger peut-il obtenir un prêt immobilier en Thaïlande ?
Formellement oui, rarement en pratique. Pour les non-résidents, les banques thaïlandaises ne délivrent pas de crédit classique : les options passent par des établissements offshore comme UOB Singapore (copropriété freehold dans le quota étranger de 49 %, LTV 50-70 %, taux 5,5-7,5 %, jusqu'à 25 ans) ou ICBC (Thailand) sur certains projets agréés. L'échéancier promoteur reste la solution la plus courante.
Existe-t-il un dispositif de protection des fonds de l'acheteur en Thaïlande ?
Pas sous la forme d'un compte séquestre pour l'acheteur étranger. La protection repose sur la structure des paiements au contrat, des tranches liées à l'avancement des travaux et un audit juridique du promoteur.
Que représentent concrètement les droits réduits à 0,01 % ?
Sur un bien à 5 M THB, l'économie sur le transfert de propriété est d'environ 100 000 à 150 000 THB selon la répartition des frais entre les parties. La mesure vaut pour les biens jusqu'à 7 M THB, jusqu'au 30 juin 2026.
Les inondations font-elles baisser les prix ?
Localement, oui, et vite. Après une inondation majeure, les biens des quartiers touchés se vendent avec décote et la récupération du prix prend des années. Dans les zones sans historique d'inondation, l'effet est quasi nul : le marché distingue les rues, pas les villes.
Quels quartiers de Phuket sont les plus souvent inondés ?
Les parties basses de Patong, les abords des canaux de drainage à Karon et Chalong, ainsi que certains secteurs de Rawai près des évacuations d'eau. Les terrains en hauteur de Kamala, Layan et Bang Tao souffrent nettement moins.
Vaut-il la peine d'acheter dans le quota thaïlandais pour économiser ?
Le prix est inférieur de 10-20 %, mais le futur acheteur sera forcément thaïlandais, donc dépendant d'un accord bancaire. Avec les taux de refus actuels, c'est un pari sur une liquidité dégradée.
La dette des ménages influence-t-elle le marché locatif ?
Oui, indirectement et en faveur du propriétaire bailleur. Moins de ménages obtiennent un crédit, plus ils restent locataires longtemps, ce qui soutient le taux d'occupation en location longue durée dans les zones urbaines.
Comment le risque d'inondation est-il assuré en copropriété ?
Par une police sur les biens avec une limite inondation distincte, presque toujours inférieure au capital principal. L'assurance de la copropriété couvre la structure et les parties communes, mais pas vos aménagements ni votre mobilier.
Source: Apartwell
Prêt à investir en Thaïlande ? Nos experts vous aideront à trouver la propriété idéale.
Quelles conditions de paiement vous conviennent ?
Nous trouvons des biens avec paiement échelonné et modalités flexibles.
Quel est votre objectif ?