

AssetWise робить ставку на Пхукет: 18,5 млрд бат і що це означає для покупця
Цей матеріал підготовлено за допомогою штучного інтелекту та перевірено людиною. Редакційна відповідальність: Aster Of Asia Co., Ltd..
Відповідальний за зміст: Леонид Устинов, Aster Of Asia Co., Ltd.
Редакційна команда Aster of Asia
Забудовник, який зробив ім'я на студентських кондо біля бангкокських університетів (юніти по 25-28 кв. м, розрахунок на орендаря-першокурсника, передбачувана заповнюваність у вересні), тепер збирає земельний банк на Пхукеті. Це не косметична правка планів. Змінюється покупець, змінюється валюта попиту, змінюється горизонт окупності проєкту.
AssetWise (тікер ASW на Фондовій біржі Таїланду) озвучила орієнтир у 18,5 млрд бат на 2026 рік і вибудовує під нього лінійку мегапроєктів на острові. Для покупця новобудови в Таїланді це означає цілком конкретну річ: найближчі два-три роки на Пхукеті буде більше великих майданчиків, більше агресивних стартових цін і більше об'єктів, які вийдуть на ринок оренди одночасно.
Короткий висновок: входити варто на ранній фазі й лише зі відчутним дисконтом до цін готових корпусів. Купувати третю чергу мегапроєкту за ціною зданого будинку - найгірше рішення з можливих.
Підберемо об'єкт під ваш бюджет
Оберіть діапазон - надішлемо добірку з цінами, плануваннями та умовами розстрочки протягом 24 годин.
Швидка відповідь
- 18,5 млрд бат - фінансовий орієнтир AssetWise на 2026 рік, під який компанія переорієнтовує девелоперський портфель на Пхукет. Станом на кінець березня продажі сягнули 6,854 млрд бат, тобто близько 37% річної цілі.
- Пхукет став «двигуном зростання» компанії: у Q1 виручка склала 2 162 млн бат (+20% р/р), а продажі курортних резиденцій на острові зросли на 21%.
- Для покупця плюс: на старті продажів мегапроєкту дисконт до готового аналогічного житла в тому ж районі зазвичай становить 15-25%, плюс розстрочка на період будівництва.
- Для покупця мінус: черги здаються хвилями, і власник першої черги кілька років живе поруч із будмайданчиком, а орендна ставка в цей період просідає.
- Іноземець може купити квартиру у фріхолд лише в межах 49% площі кондомініуму; у сильних проєктах на Пхукеті ця квота вичерпується на старті, далі лишається лізхолд на 30 років.
- Основний ризик не в забудовнику, а в синхронності: масив корпусів, запущених у 2023-2025 роках, виходить на ринок оренди в 2026-2028.
Ключові факти
- AssetWise - публічна компанія на Фондовій біржі Таїланду, що виросла на бангкокському сегменті компактних кондо під оренду (бренди Kave, Modiz, Atmoz). Курортний продукт для неї - зміна аудиторії, а не розширення колишньої.
- Валовий маржин компанії в Q1 склав 41% завдяки передачі щойно добудованих кондо та стійкому попиту. Backlog становить 38,01 млрд бат і забезпечує надходження до 2028 року.
- Серед нових запусків на Пхукеті: The Fizz Kata (кондо на 1,1 млрд бат) і The Kuartz Karon (резиденція на 1,4 млрд бат), орієнтовані на міжнародних покупців, які шукають друге житло та довгостроковий дохід. Також анонсовано розкішний проєкт THE TITLE Vivana Kamala вартістю 2 млрд бат.
- Модель продажів на Пхукеті передбачає сплату 75% вартості до передачі об'єкта (25% при підписанні, 25% на етапі фундаменту, 25% при завершенні), що дає компанії сильну видимість виручки.
- Пхукет - острів площею близько 543 кв. км із зареєстрованим населенням приблизно 420 тис. осіб; фактична кількість мешканців помітно вища за рахунок мігрантів і довгострокових резидентів.
- Пасажиропотік міжнародного аеропорту Пхукета, за даними оператора AOT, перевищив допандемічні значення й тримається вище 16 млн осіб на рік, що підтримує орендний попит.
- Стандартні збори при угоді: реєстраційний збір 2% від оціночної вартості, спеціальний бізнес-податок 3,3% при перепродажі в перші п'ять років, гербовий збір 0,5%. Знижена ставка 0,01% за державною програмою підтримки поширюється на громадян Таїланду, а не на іноземних покупців.
- За оцінками ринку, у 2023-2025 роках на Пхукеті запущено рекордну за всю історію острова кількість кондомініумів, і основна їх частина здається у 2026-2028 роках.
Навіщо бангкокському забудовнику Пхукет
У Бангкоку в AssetWise працювала зрозуміла модель: дешева земля у другому поясі, маленькі юніти, орендар-студент, оборот. Проблема в тому, що столичний ринок кондо перенасичений, ціни на землю вздовж ліній BTS і MRT зросли, а тайський покупець упирається у відмови за іпотекою.
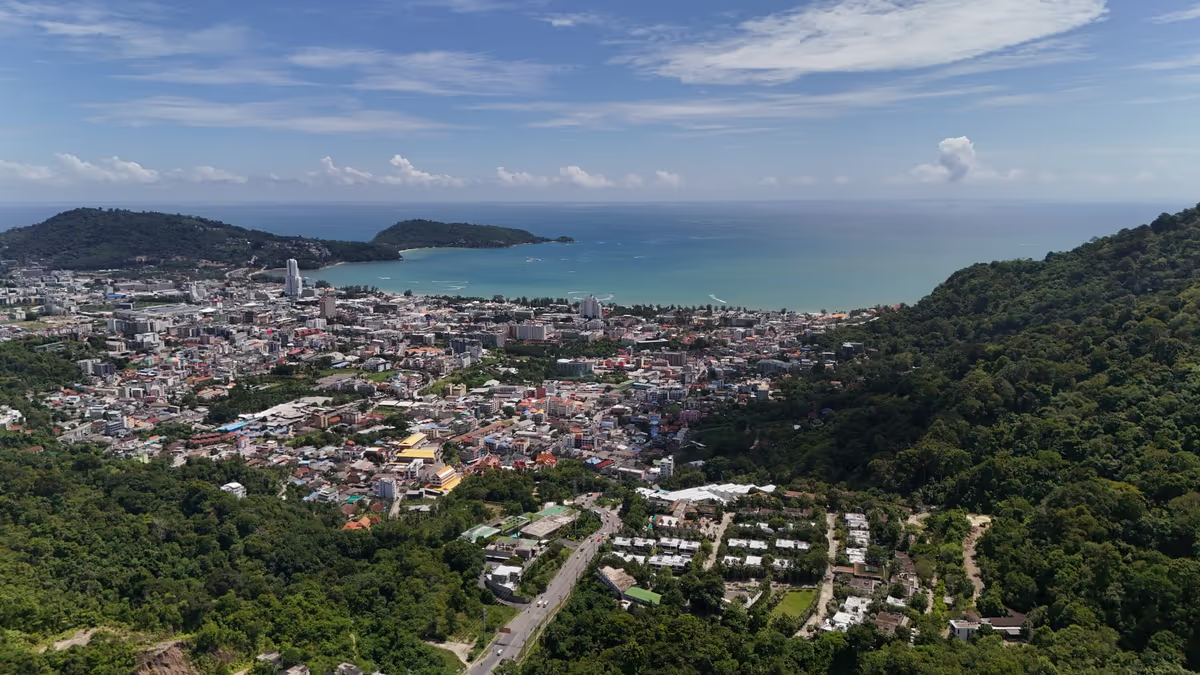
Пхукет вирішує одразу два завдання. Там платить іноземець, і платить готівкою: іпотеки в нього немає, гроші приходять валютним переказом. І там маржа на курортному продукті досі вища, ніж на бангкокській студії. За даними The Nation, девелопер навіть прогнозує, що Пхукет випередить Бангкок як головне джерело виручки групи, а портфель під брендом The Title оцінюється в 47,447 млрд бат.
За це доводиться платити іншою компетенцією. Курортний об'єкт продається не плануванням, а управлінням: заповнюваність, канали бронювання, якість обслуговування будівлі через п'ять років після здачі. Столичний девелопер приходить на цей ринок із досвідом, який допомагає лише частково.
Де звична логіка ламається
Загальне місце звучить так: великий публічний забудовник означає безпеку. Це правда щодо добудови й неправда майже в усьому іншому.
Мегапроєкт за визначенням означає, що в одній локації з'явиться кілька сотень, а іноді понад тисяча юнітів одного формату. Коли вони одночасно виходять на короткострокову оренду, конкурують вони насамперед між собою. Власник, який купував з розрахунком на 7% річних, виявляє, що сусід по корпусу знизив ставку на 20%, щоб закрити низький сезон.
Друге: програми гарантованої дохідності. Цифра 6-8% на 3-5 років майже завжди вже вшита в ціну купівлі. Ви платите за цю гарантію наперед, премією до ринку, а після завершення програми лишаєтеся з об'єктом, який коштує стільки, скільки за нього готовий дати наступний покупець.
Третє: квота 49%. У проєкті, що добре продається, фріхолд для іноземців закінчується в перші місяці. Далі пропонують лізхолд, і це принципово інший актив за ліквідністю при перепродажі, хоча в буклеті різниця виглядає як рядок дрібним шрифтом.
Що робити покупцю
Захід у мегапроєкт виправданий на першій черзі, на фріхолді, при дисконті не менше 15% до зіставної готової пропозиції в тому ж районі та за розстрочки, де основний платіж зсунуто до здачі. Якщо хоча б одна з цих умов не виконується, готова квартира на вторинному ринку в районі з усталеною орендною історією (Равай, Най Харн, Камала) дасть зіставний грошовий потік без двох років будівельного ризику.
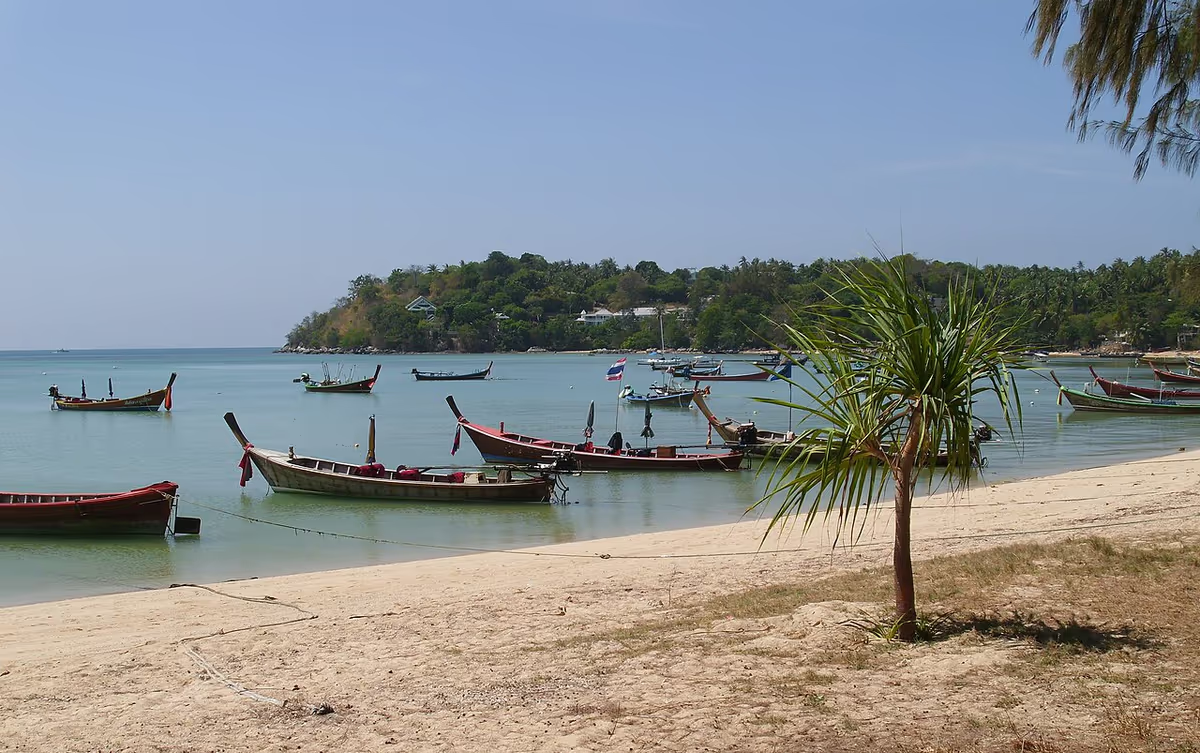
Якщо бюджет менший за 5 млн бат, у цьому діапазоні на Пхукеті вибір визначається не стратегією забудовника, а конкретною будівлею та керуючою компанією.
І останнє: поїдьте дивитися майданчик фізично, у низький сезон, під дощ. Подивіться дорогу до пляжу в годину пік, а не на рендері.
FAQ
Що таке ціль у 18,5 млрд бат у AssetWise?
Це фінансовий орієнтир компанії на 2026 рік, під який вона перебудовує портфель проєктів на користь Пхукета. Для приватного покупця сама цифра не означає ні знижок, ні гарантій: вона говорить про масштаб планованої пропозиції, а не про якість конкретного корпусу.
Скільки AssetWise вже продала від річної цілі?
На кінець березня продажі склали 6,854 млрд бат, тобто близько 37% від плану в 18,5 млрд бат. Виручка Q1 становила 2 162 млн бат, що на 20% більше, ніж торік.
Чи варто купувати на старті продажів мегапроєкту?
Так, якщо дисконт до готового житла в тому ж районі становить 15% і більше, доступний фріхолд, а графік платежів зсунуто до моменту здачі. Без цих умов рання фаза дає лише ризик без компенсації.
Чому іноземцю не завжди дають фріхолд?
Закон про кондомініуми обмежує іноземну власність 49% площі будівлі, що продається. Решту продають тайським покупцям або оформлюють іноземцям у лізхолд на 30 років з умовами продовження.
Яка реальна дохідність оренди на Пхукеті?
За оцінками ринку, чиста дохідність після витрат на управління, комунальні платежі та податки частіше вкладається в 4-6% річних. Цифри 8-10% у презентаціях зазвичай рахуються до вирахування витрат або спираються на гарантований період.
Що безпечніше: новобудова від великого забудовника чи готова квартира?
Готова квартира знімає будівельний ризик і одразу приносить гроші. Новобудова дає нижчу ціну входу та розстрочку. Для першої купівлі в Таїланді розумніше обрати готовий об'єкт із орендною історією щонайменше за два сезони.
Які податки та збори сплачує покупець при угоді?
Реєстраційний збір 2% від оціночної вартості (зазвичай ділиться між сторонами за домовленістю), гербовий збір 0,5%, а при перепродажі протягом п'яти років - спеціальний бізнес-податок 3,3% замість гербового. Додайте внесок до фонду будівлі та щомісячний збір за обслуговування.
Чи загрожує Пхукету перевиробництво житла?
Ризик локальний, а не острівний. Перегрів помітний у коридорі Банг Тао - Лаян, де запущено найбільше проєктів одночасно. Райони з обмеженим земельним банком і усталеним попитом тримаються стійкіше.
Як перевірити забудовника перед купівлею?
Подивіться звітність публічної компанії на сайті Фондової біржі Таїланду, перелік зданих об'єктів із фактичними датами передачі, наявність дозволу на будівництво та EIA для конкретної ділянки, а також умови договору щодо санкцій за прострочення здачі.
Source: The Nation Thailand
Готові інвестувати в Таїланд? Наші експерти допоможуть знайти ідеальну нерухомість.
Який район Таїланду підійде саме вам?
Підберемо обєкти в локаціях, що відповідають вашим цілям.
Яка у вас мета?