

Photo by Quang Nguyen Vinh on Pexels
Thailandia dopo i 50 anni: 800.000 baht, LTR o Privilege nel 2026
Questo materiale è stato redatto con l'ausilio dell'intelligenza artificiale e verificato da una persona. Responsabilità editoriale: Aster Of Asia Co., Ltd..
Responsabile del contenuto: Leonid Ustinov, Aster Of Asia Co., Ltd.
Redazione di Aster of Asia
Un pensionato acquista un monolocale a Rawai e pensa di aver risolto la questione del visto. Non è così. Il contratto di acquisto di un condominio non concede nemmeno un giorno di soggiorno legale: l'acquisto di un immobile in Thailandia non dà diritto a un visto, a prescindere dall'importo della transazione.
Nel 2026 chi ha più di 50 anni dispone di tre percorsi praticabili, con logiche molto diverse. La proroga pensionistica Non-O richiede 800.000 baht su un conto thailandese oppure 65.000 baht di reddito mensile e costa 1.900 baht per il rinnovo annuale. L'LTR nella categoria Wealthy Pensioner offre fino a 10 anni a chi ha un reddito pensionistico da $80.000 l'anno. Thailand Privilege vende la durata del soggiorno tramite una quota associativa e non verifica né età né reddito.
La nostra valutazione: per la maggior parte degli acquirenti over 50 che dispongono di un deposito, la soluzione di base è il Non-O. Privilege ha senso se si vuole pagare per non vincolare capitale su un conto e non recarsi ogni anno all'ufficio immigrazione. Con una pensione da $80.000 l'anno, il primo percorso da valutare è l'LTR.
Risposta rapida
- Percorso pensionistico (Non-O Retirement Extension): età 50+, 800.000 baht su un conto in una banca thailandese oppure reddito di 65.000 baht al mese, o una combinazione dei due. Il rinnovo è annuale e costa 1.900 baht. Lavorare è vietato.
- LTR Wealthy Pensioner: età 50+, reddito pensionistico da $80.000 l'anno, oppure da $40.000 con investimenti da $250.000 in Thailandia, anche immobiliari. Durata fino a 10 anni, tassa governativa di 50.000 baht.
- Thailand Privilege: età e reddito non vengono verificati. Euronews indica pacchetti da circa €17.300 a €133.350 e durate di 5, 10, 15 e 20+ anni. Listino e condizioni aggiornati: da verificare presso l'operatore.
- L'acquisto di un condominio o di una villa non dà alcun visto. L'appartamento può essere conteggiato solo come investimento nell'ambito dell'LTR.
- Il diritto di lavorare non è previsto da nessuno dei tre percorsi nella logica pensionistica. Per lavorare servono uno status e un permesso distinti.
Scenari e opzioni
Vivo a Phuket più di sei mesi e ho 800.000 baht
È il classico percorso pensionistico, ed è il più economico. Si entra con il visto Non-O e poi si prolunga per motivi pensionistici presso l'ufficio immigrazione, che a Phuket si trova a Phuket Town. Si pagano 1.900 baht l'anno e si presenta la comunicazione di residenza ogni 90 giorni.
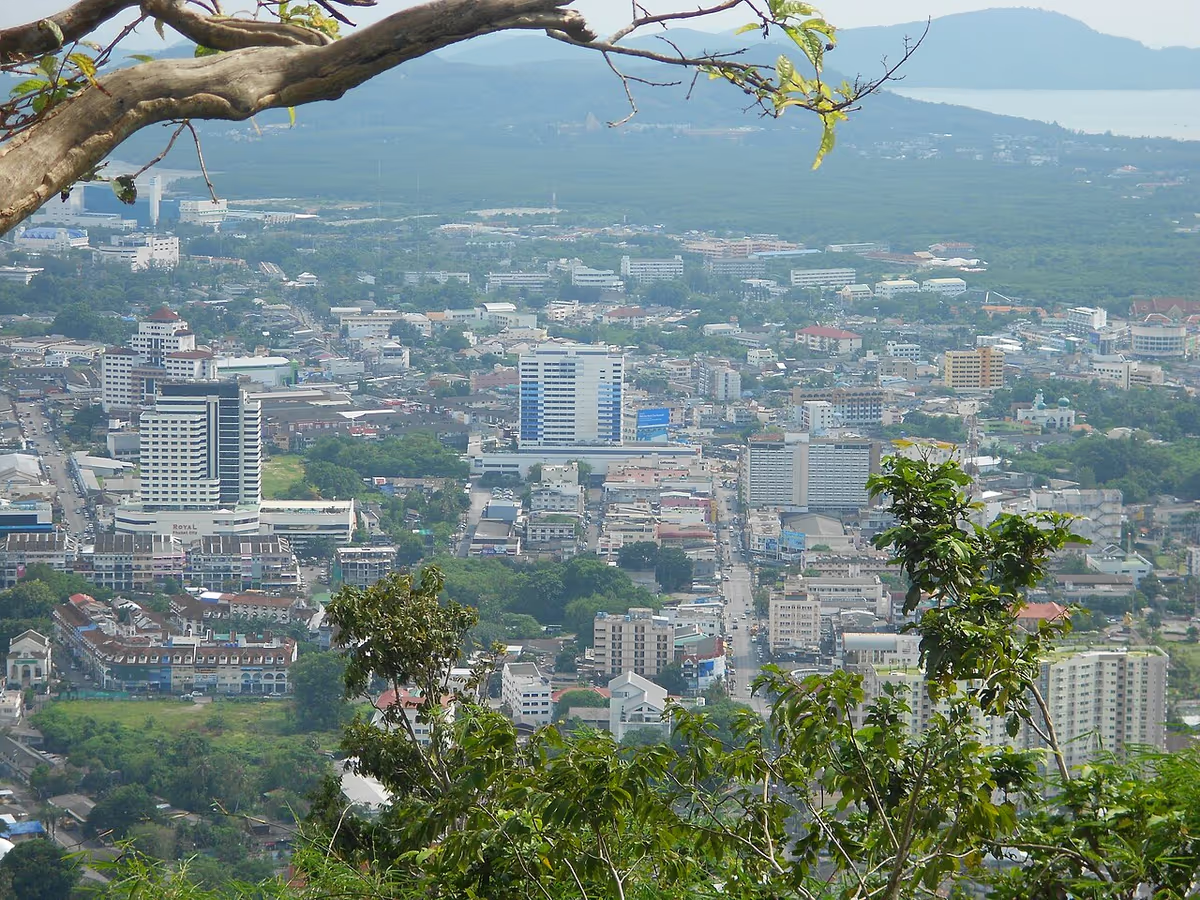
Il prezzo del risparmio è il capitale vincolato. Secondo la prassi degli uffici immigrazione, la somma deve restare sul conto per 2 mesi prima della domanda e per un certo periodo dopo, e in seguito il saldo non può scendere sotto il minimo stabilito. Tempi e soglie vengono interpretati in modo diverso nelle varie province, quindi vanno verificati presso il proprio ufficio prima di trasferire il denaro. Per i russi dimostrare un reddito di 65.000 baht al mese con una pensione in rubli è di norma difficile, e nella pratica la maggior parte passa dal deposito.
Prima della prima domanda conviene arrivare per 2-3 settimane: aprire il conto, raccogliere i documenti, visitare gli immobili. Meglio prenotare un hotel tra la banca e l'ufficio immigrazione che su una spiaggia lontana: il tragitto da Nai Harn a Phuket Town in alta stagione può richiedere facilmente un'ora.
Pensione da $80.000 o acquisto immobiliare da $250.000
L'LTR elimina la routine annuale: durata fino a 10 anni, comunicazione una volta l'anno invece che ogni 90 giorni. Secondo l'analisi KPMG di febbraio 2025, la riforma dell'LTR ha eliminato il requisito di reddito personale annuo per la categoria Wealthy Global Citizen, mentre la categoria pensionati non è stata toccata in modo sostanziale.
Dettaglio chiave per chi compra: con un reddito tra $40.000 e $80.000 la differenza si colma con un investimento da $250.000, e l'acquisto di un condominio rientra in questa somma. Gli sviluppatori di Phuket lo hanno capito: The Nation scrive che, in un mercato in raffreddamento, i costruttori promuovono l'LTR come argomento per sostenere la domanda di lungo periodo. Il rovescio della medaglia: servono un'assicurazione sanitaria (al momento della pubblicazione la soglia di copertura è di $50.000), documenti sul reddito confermati per i periodi precedenti e la verifica del BOI. Nessuno garantisce i tempi di esame.
Un dato utile per chi guarda alla scala del programma: secondo The CITY Asia, in quattro anni sono state approvate 12.011 domande LTR, con un effetto economico di circa 43 miliardi di baht e un contributo medio per residente superiore a 3,6 milioni di baht.
Non voglio tenere denaro su un conto, viaggio spesso, il coniuge ha meno di 50 anni
Qui Privilege funziona meglio. Euronews lo descrive così: ingresso e uscita semplificati, controllo passaporti accelerato, lounge, trasferimenti e nessun obbligo di risiedere stabilmente nel Paese. I membri sono concentrati soprattutto a Bangkok, con sedi di servizio anche a Chiang Mai e Phuket.
Si paga per la comodità, non per uno status. La quota non è rimborsabile ed è una spesa diretta, non capitale immobilizzato come gli 800.000 baht. Composizione dei pacchetti, privilege points e condizioni per i familiari: da verificare presso l'operatore, Thailand Privilege Card Company Limited, società controllata da TAT.
Svernamento di 3-4 mesi l'anno
Nessun percorso di lungo periodo è necessario. Bastano l'ingresso senza visto o un visto turistico con proroga. Privilege da decine di migliaia di euro per quattro mesi l'anno si rivela spesso una spesa superflua: è il caso più frequente in cui il programma dà la risposta sbagliata alla domanda giusta.
Tabella comparativa
| Percorso | Età | Soglia finanziaria | Durata | Lavoro | Adatto a |
|---|---|---|---|---|---|
| Proroga pensionistica Non-O | 50+ | 800.000 baht su conto o 65.000 baht/mese | 1 anno, rinnovo 1.900 baht | Vietato | Chi vive stabilmente in Thailandia e ha un deposito |
| LTR Wealthy Pensioner | 50+ | Pensione da $80.000/anno o $40.000 + $250.000 di investimenti | Fino a 10 anni, tassa 50.000 baht | Non contare su questo | Pensione alta o acquisto immobiliare da $250.000 |
| Thailand Privilege | Nessun limite | Quota, secondo Euronews ~€17.300-133.350; listino da verificare | 5, 10, 15, 20+ anni | Non consentito | Chi viaggia spesso e non vuole immobilizzare capitale |
| DTV | Nessun limite | 500.000 baht su conto | 5 anni, ingressi fino a 180 giorni | Solo da remoto per datore estero | Lavoratori da remoto, non è un percorso pensionistico |
| Ingresso senza visto / turistico | Nessun limite | Minima | Breve | Vietato | Svernamento di alcuni mesi |
Source: The Nation
Rischi principali ed errori
- Comprare un condominio per ottenere il visto. L'appartamento non dà alcuno status. Soluzione: scegliere prima il percorso di visto, poi l'immobile.
- Trasferire gli 800.000 baht all'ultimo momento. L'immigrazione guarda lo storico del conto, non solo il saldo. Soluzione: versare il denaro per tempo e verificare i requisiti del proprio ufficio.
- Saltare la comunicazione ogni 90 giorni. Comporta multa e domande in più al rinnovo. Soluzione: promemoria nel calendario o invio online dove disponibile.
- Considerare Privilege un permesso di residenza. Il programma non dà né residenza permanente, né cittadinanza, né diritto di lavorare. Soluzione: leggere il contratto di adesione, non l'opuscolo pubblicitario.
- Costruire il piano LTR su una pensione non verificata. Il reddito va dimostrato con documenti accettati dal BOI. Soluzione: prima di acquistare, verificare che i propri documenti siano idonei.
- Schema con prestanome per una villa. Phuket sta inasprendo i controlli sui prestanome. Soluzione: strutture legali come il diritto d'uso registrato (fino a 30 anni), citato da The Nation, oppure un condominio freehold entro la quota estera.
FAQ
Si può ottenere un visto in Thailandia acquistando un appartamento?
No. L'acquisto di un immobile non dà di per sé alcun visto. Nell'LTR può essere conteggiato come investimento da $250.000, ma gli altri requisiti della categoria vanno comunque soddisfatti.
Quanto denaro serve per il visto pensionistico in Thailandia nel 2026?
800.000 baht su un conto thailandese, oppure un reddito di 65.000 baht al mese, o una combinazione dei due. Il rinnovo costa 1.900 baht l'anno.
Serve un'assicurazione per la proroga pensionistica?
Per la proroga Non-O per motivi pensionistici l'assicurazione di norma non è obbligatoria, ma è fortemente consigliata. Per l'LTR l'assicurazione rientra nei requisiti.
Quanto costa Thailand Privilege?
Euronews indica un intervallo da circa €17.300 a €133.350 a seconda della durata. Il listino ufficiale aggiornato e la composizione dei pacchetti vanno verificati presso l'operatore.
Si può lavorare in Thailandia con il visto pensionistico o con Privilege?
No. Né il percorso pensionistico né Privilege danno diritto al lavoro.
Cosa conviene dopo i 50 anni: LTR o Privilege?
Con una pensione da $80.000 l'anno l'LTR costa meno: tassa di 50.000 baht per una durata fino a 10 anni. Privilege prevale quando non si può documentare il reddito e si è disposti a pagare per il servizio e l'assenza di burocrazia.
Il coniuge con meno di 50 anni può vivere con me in Thailandia?
Nel percorso pensionistico, nella pratica, si ottiene uno status di dipendente per il coniuge, ma le condizioni dipendono dall'ufficio e dai documenti di matrimonio. In Privilege le condizioni per la famiglia vanno verificate presso l'operatore.
Raccomandazione: se trascorrete in Thailandia più di sei mesi e siete disposti a tenere 800.000 baht su un conto, partite dal Non-O pensionistico, e valutate LTR o Privilege solo se l'immigrazione annuale o il deposito vincolato pesano davvero sulla vostra vita.
Pronti a investire in Thailandia? I nostri esperti vi aiuteranno a trovare la proprietà perfetta.
Pensi di vivere in Thailandia?
Selezioniamo immobili per il trasferimento e spieghiamo le opzioni di visto.
Qual e il tuo obiettivo?